Franke und Bornberg

Im Kfz-Rating 2026 von Franke und Bornberg erreichen nur 28,3 Prozent der 325 Tarife zur Kraftfahrzeugversicherung (Kfz-Versicherung) die Bestnote FFF+. Gleichzeitig kommen 20,9 Prozent nicht über die Note F+ hinaus, häufig weil Basistarife in der Teilkasko beim Zusammenstoß mit Tieren nur für Haarwild leisten.
Hannover, 05.11.2026. Die Franke und Bornberg GmbH (Franke und Bornberg) hat für das Kfz-Rating 2026 insgesamt 325 Tarife von 77 Versicherern analysiert. 68 Tarife erhalten lediglich die Note F+ (ausreichend). Den Ausschlag gibt nach Analyse von Franke und Bornberg in vielen Fällen (49 Tarife) eine entscheidende Einschränkung: Zahlreiche Basistarife leisten beim Zusammenstoß mit Tieren nur für Haarwild wie Rehe oder Wildschweine. Kollisionen mit anderen Tieren, etwa Pferden oder Hunden, sind in diesen Tarifen über die Teilkasko nicht versichert. Teilkasko-Versicherte tragen solche Schäden also selbst. In der Vollkasko sind sie in der Regel als Unfallschaden gedeckt, belasten dann aber den Schadenfreiheitsrabatt. Wer bei der Wahl des Kfz-Tarifs allein auf den Preis achtet, übersieht diese Lücke leicht. Dass folgenschwere Unfälle mit Tieren, die nicht unter Haarwild fallen, durchaus vorkommen können, belegt eine Auswertung des Statistischen Bundesamtes. Im Jahr 2025 war an rund 24 Prozent der Unfälle mit Tieren, die einen Personenschaden zur Folge hatten, ein anderes Tier beteiligt (792 von 3.341 Fälle).
Franke und Bornberg hat den Kriterienkatalog für 2026 punktuell angepasst. Neu ist das Kriterium Fahrzeugabstellungskosten für Elektrofahrzeuge in der Teilkaskoversicherung. Es erfasst, ob besondere Kosten für das Abstellen eines beschädigten Elektrofahrzeugs auf dem Parkplatz einer Werkstatt übernommen werden. Damit wurden die Anforderungen an den Schutz für Elektrofahrzeuge im Rating weiter ausgebaut. Sie reichen von der Zustandsdiagnostik des Akkus über Lagerkosten im Wassercontainer und die Entsorgung bis zur All-Risk-Deckung für den Akku.
Wie teuer Schäden an Elektrofahrzeugen werden können, zeigen die Werkstattkosten. Laut Gesamtverband der Deutschen Versicherungswirtschaft (GDV) lagen die Stundensätze für Elektroautos 2025 im Durchschnitt etwa 15 Prozent über denen für Fahrzeuge mit Verbrennungsmotor (Stand: 29.10.2026). Insgesamt stiegen die Stundensätze der Kfz-Werkstätten 2025 laut GDV um 7,5 Prozent, Ersatzteile verteuerten sich um 5,6 Prozent. Nach Analyse von Franke und Bornberg haben inzwischen viele Versicherer die E-Leistungen in ihre Tarife integriert, einige bieten sie jedoch noch als separaten Zusatzbaustein an.
Gestrichen hat Franke und Bornberg die Prüfung, ob separate Navigationsgeräte im Bereich Teilkasko zu den versicherten Sachen gehören. Navigationsgeräte sind heute in der Regel fest verbaut und damit Teil des Fahrzeugs. Zusammen mit dem neuen Kriterium für Fahrzeugabstellungskosten sinkt die maximal erreichbare Punktzahl von 6.575 auf 6.550 Punkte. Die Zahl von 73 Bewertungskriterien bleibt unverändert.
Nur 28,3 Prozent der Tarife erreichen im Kfz-Rating 2026 von Franke und Bornberg die Bestnote FFF+ (hervorragend). Lediglich 22,5 Prozent der Tarife erhalten die Note FFF (sehr gut). 25,8 Prozent der Tarife erhalten die Note FF (befriedigend) oder schlechter. Die Noten F (mangelhaft) und F- (ungenügend) vergibt Franke und Bornberg in diesem Jahr nicht.
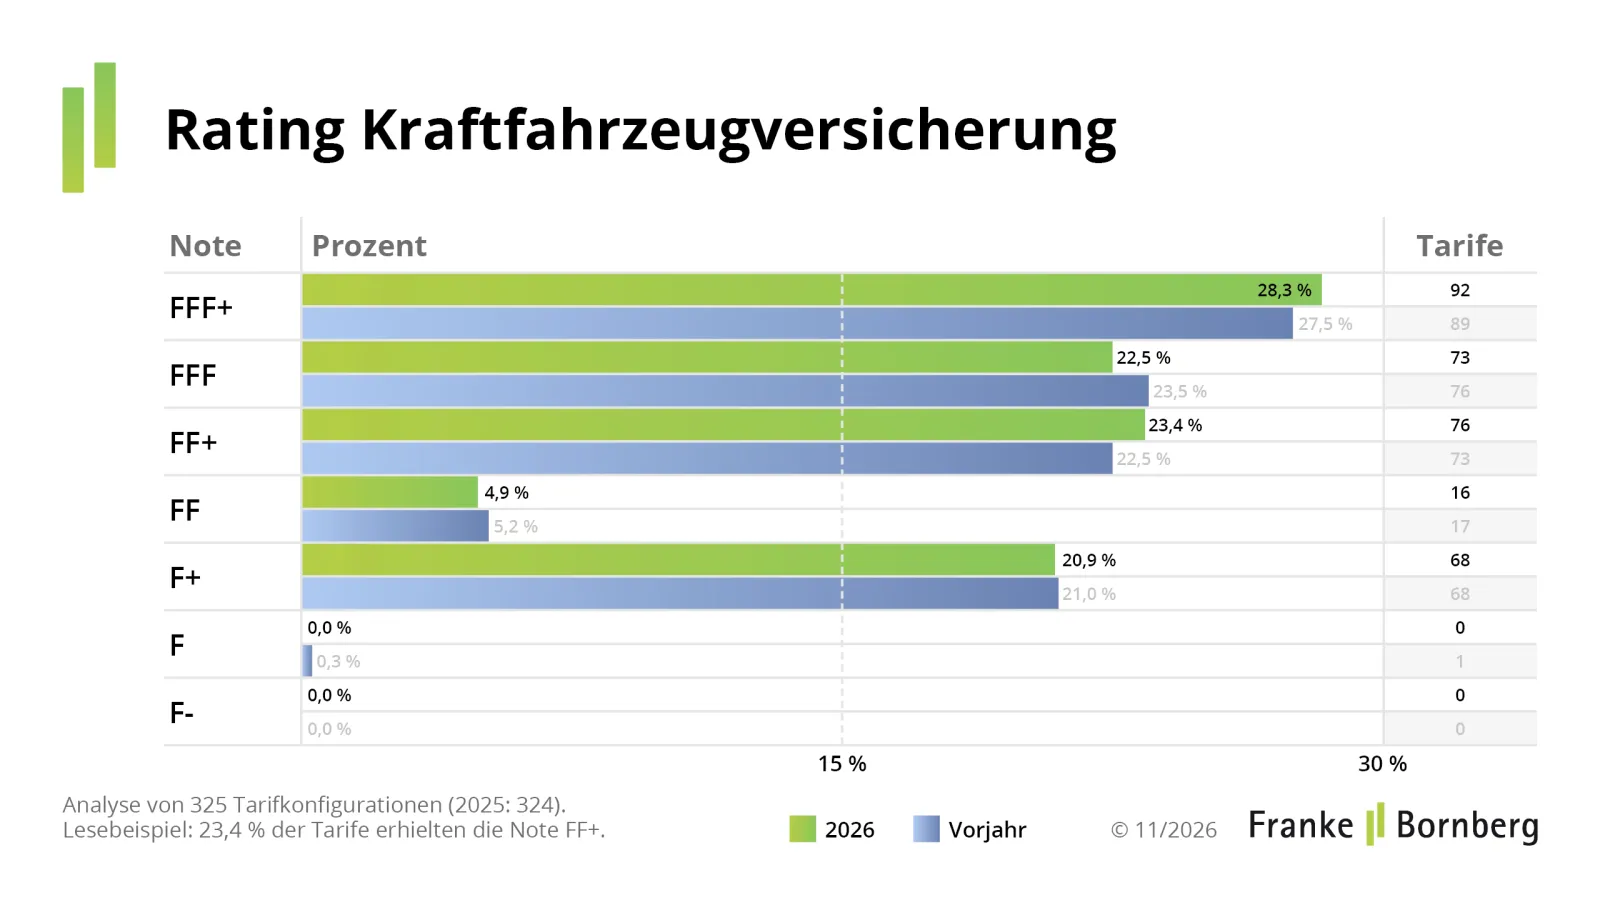
Die Häufung bei F+ hat nach Analyse von Franke und Bornberg einen klaren Grund: den Mindeststandard für Zusammenstöße mit Tieren aller Art. Franke und Bornberg verlangt diese Leistung bereits für die Note FF (befriedigend). Ein Tarif, der nur für Haarwild leistet, kann daher unabhängig von seiner Gesamtpunktzahl nicht besser als F+ abschneiden. Das trifft vor allem Basistarife.
Schon der in allen Tarifen versicherte Standardfall zeigt, wie teuer Tierunfälle werden. Laut GDV verursachten rund 276.000 Wildunfälle im Jahr 2025 Pkw-Schäden von mehr als 1,2 Milliarden Euro (Stand: 26.10.2026). Im Durchschnitt kostete die Reparatur nach einem Wildunfall rund 4.400 Euro. Der GDV weist selbst darauf hin, dass die Kaskoversicherung im Standard nur bei Haarwild leistet und einige Versicherer ihren Schutz auf Tiere aller Art ausgeweitet haben.
„Ob Reh, Pferd oder Hund: Für den Schaden am Auto spielt die Tierart keine Rolle. Ein Tarif, der beim Zusammenstoß nach der Tierart unterscheidet, lässt Teilkasko-Versicherte im Ernstfall mit einer Lücke zurück, die sie beim Abschluss kaum bemerken. Deshalb ist der Schutz bei Tieren aller Art für uns schon ab der Note FF Pflicht“, sagt Michael Franke, Gründer und Geschäftsführer der Franke und Bornberg GmbH.
Eine zweite Schwachstelle vieler Basistarife sind Tierbissschäden. Nach Analyse von Franke und Bornberg fehlt in diesen Tarifen häufig die Leistung für Folgeschäden durch Tierbisse, oder sie ist nur in geringer Höhe versichert. Für Elektrofahrzeuge wiegt diese Lücke besonders schwer: Ein Marderbiss kann bei einem Elektrofahrzeug auch Leitungen des Hochvoltsystems betreffen. Für die Noten FFF und FFF+ setzt Franke und Bornberg voraus, dass Folgeschäden durch Tierbiss bis mindestens 3.000 Euro versichert sind.
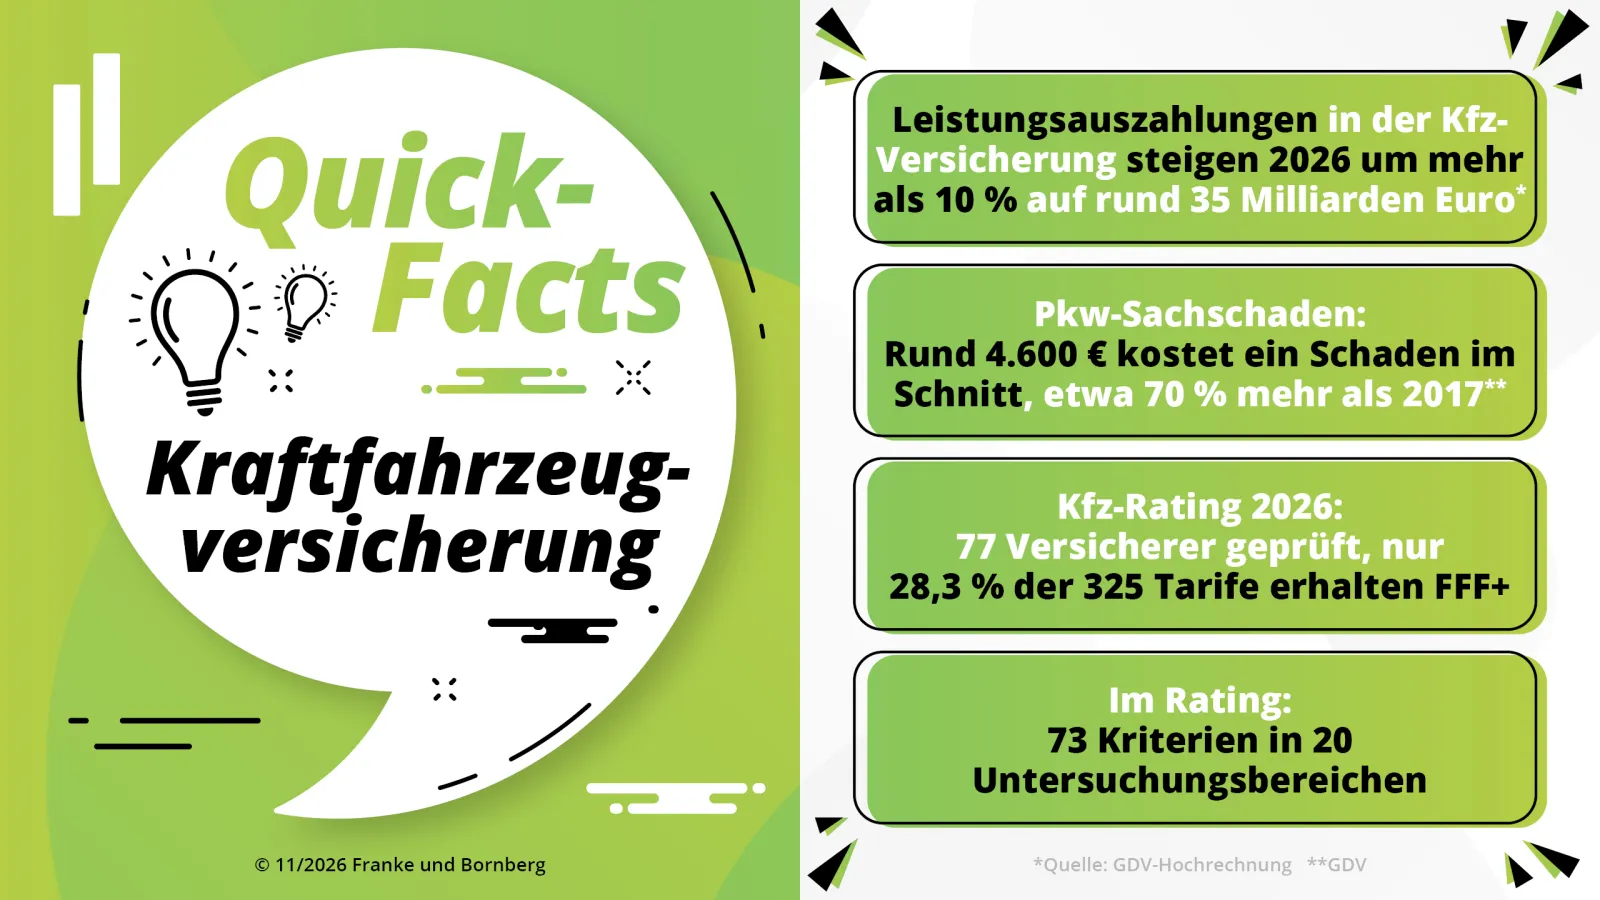
Das Kfz-Rating von Franke und Bornberg bewertet ausschließlich die Qualität der Versicherungsbedingungen, der Beitrag fließt nicht ein. Grundlage sind 73 Kriterien in 20 Untersuchungsbereichen aus der Kfz-Haftpflichtversicherung, der Teilkasko, der Vollkasko und den Zusatzbausteinen. Gewichtungsfaktoren stellen sicher, dass zentrale Leistungen stärker zählen als Randaspekte.
Mindeststandards für die Noten FF bis FFF+ sorgen dafür, dass gut bewertete Tarife auch bei besonders wichtigen Kriterien liefern. Für die Bestnote FFF+ verlangt Franke und Bornberg unter anderem eine Deckungssumme von mindestens 15 Millionen Euro für Personenschäden, den Verzicht auf einen Abzug neu für alt bei Pkw und versicherte Sonderausstattung bis mindestens 10.000 Euro. Bei mehrdeutigen Formulierungen wertet Franke und Bornberg stets die für Versicherte ungünstigste Auslegung.
Die besten Kfz-Tarife bauen ihre Leistungen weiter aus, vor allem bei der Neupreisentschädigung. Nach Beobachtung von Franke und Bornberg ersetzen immer mehr Versicherer nach einem Totalschaden den Neupreis für 48 Monate. Noch häufiger sind 36 Monate. Längere Laufzeiten fließen über das Benchmarking in die Punktbewertung ein. Den Mindeststandard für die Bestnote FFF+ belässt Franke und Bornberg 2026 jedoch bewusst bei 24 Monaten.
„Längere Neupreisentschädigungen sind für Versicherte eine erfreuliche Entwicklung. Für unser Rating halten wir in diesem Jahr dennoch an 24 Monaten fest. Wir möchten Qualität sichtbar machen, ohne den Markt zusätzlich anzutreiben“, erläutert Christian Monke, Leiter Ratings Gesundheit und Private Risiken bei Franke und Bornberg.
Einen flächendeckenden Preisschub zum Jahreswechsel wie in den Vorjahren gibt es nach Erhebungen von Franke und Bornberg nicht. Die Entwicklung hängt stark vom gewählten Tarif, vom Fahrzeug, von der Fahrerkonstellation und weiteren Risikofaktoren ab. Franke und Bornberg beobachtet teils Steigerungen um einige Prozent, ebenso aber Senkungen in ähnlicher Größenordnung. In die Ratingnote fließen die Beiträge nicht ein.
Der Kostendruck auf die Branche bleibt dennoch hoch. Laut GDV-Hochrechnung steigen die Leistungsauszahlungen in der Kfz-Versicherung 2026 um mehr als zehn Prozent auf rund 35 Milliarden Euro. Die Beitragseinnahmen wachsen dagegen nur um knapp sieben Prozent auf 41 Milliarden Euro. Der GDV erwartet für 2026 eine Schaden-Kosten-Quote von 99 Prozent, nach 96 Prozent im Jahr 2025, (Stand: 29.10.2026). Ein durchschnittlicher Pkw-Sachschaden kostet die Versicherer laut GDV inzwischen rund 4.600 Euro, etwa 70 Prozent mehr als 2017.
Das Kfz-Rating 2026 von Franke und Bornberg zeigt große Qualitätsunterschiede, die der Preis allein nicht verrät. Gerade bei Basistarifen lohnt der Blick ins Detail, etwa auf den Schutz beim Zusammenstoß mit Tieren aller Art und bei Folgeschäden durch Tierbisse. Halter von Elektrofahrzeugen sollten prüfen, ob Akku-Schutz und weitere E-Leistungen bereits enthalten sind oder als Baustein hinzugebucht werden müssen. Beim Mindeststandard für die Neupreisentschädigung bleibt Franke und Bornberg in diesem Jahr bei 24 Monaten und beobachtet die Marktentwicklung weiter.
| Rating | Kraftfahrzeugversicherung 2026 |
| Analysierte Tarife | 325 |
| Analysierte Versicherer | 77 |
| Versicherer mit mindestens einem FFF+-Tarif | 50 |
| Bewertungskriterien | 73 in 20 Untersuchungsbereichen (max. 6.550 Punkte) |
| Topnote (FFF+ hervorragend) | 28,3 % (92 Tarife) |
| F+ (ausreichend) | 20,9 % (68 Tarife) |
| Veröffentlichungsdatum | 05.11.2026 |
| Quelle | Franke und Bornberg GmbH, Hannover, November 2026 |
Katrin Bornberg
Telefon +49 (0) 511 367 389 0
presse@franke-bornberg.de
Verwandte Artikel