Franke und Bornberg

Der map-report von Franke und Bornberg hat das Bilanzrating Private Krankenversicherung 2025 überarbeitet. Kräftiges Beitragswachstum, ein drittes Plus in Folge bei den Vollversicherten und höhere laufende Kapitalerträge stehen einem weiteren Rückgang der Bewertungsreserven gegenüber. Im neu justierten Bilanzrating gelingt nur drei Versicherern der Sprung in die höchste Bewertungsklasse.
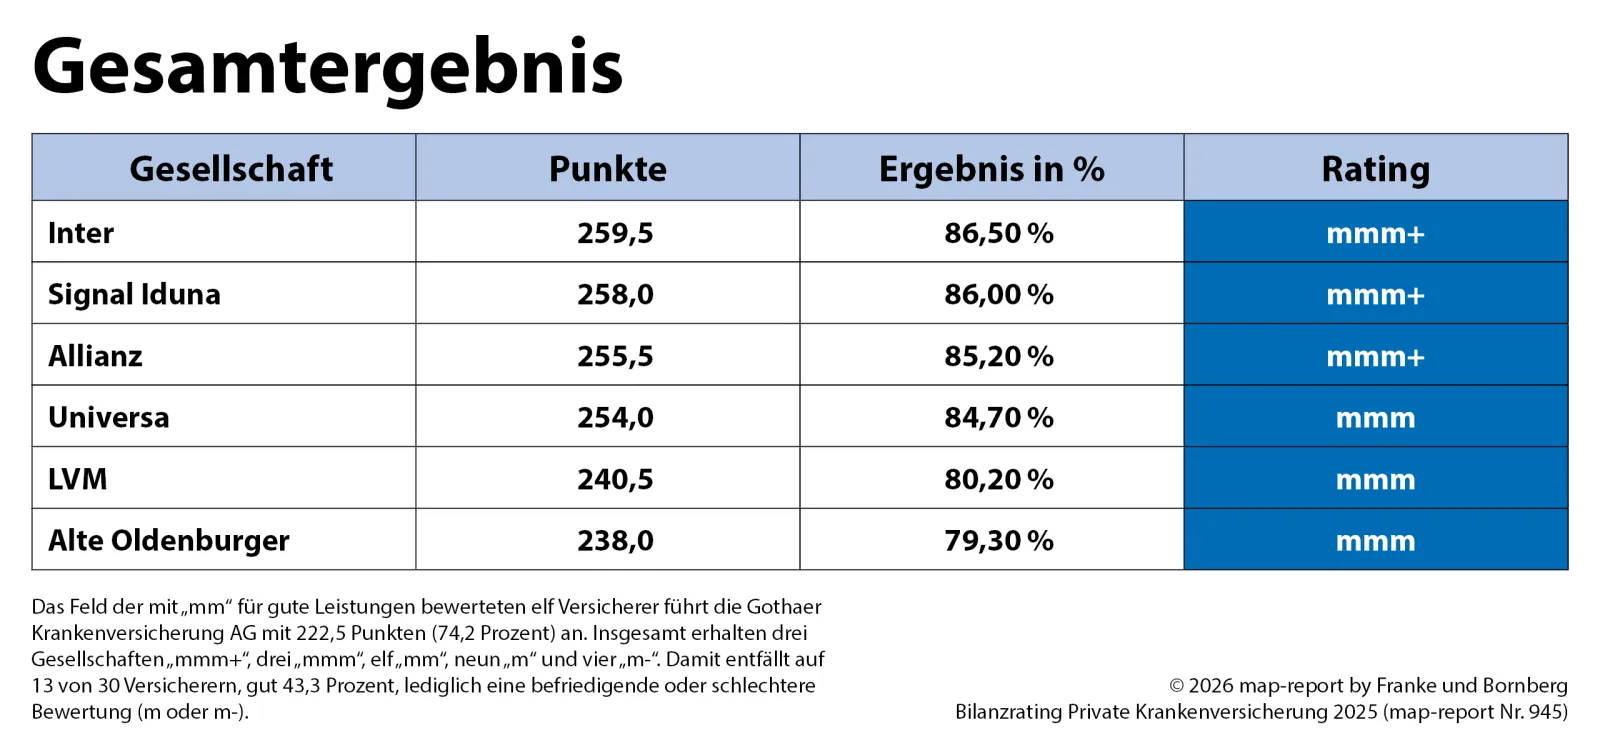
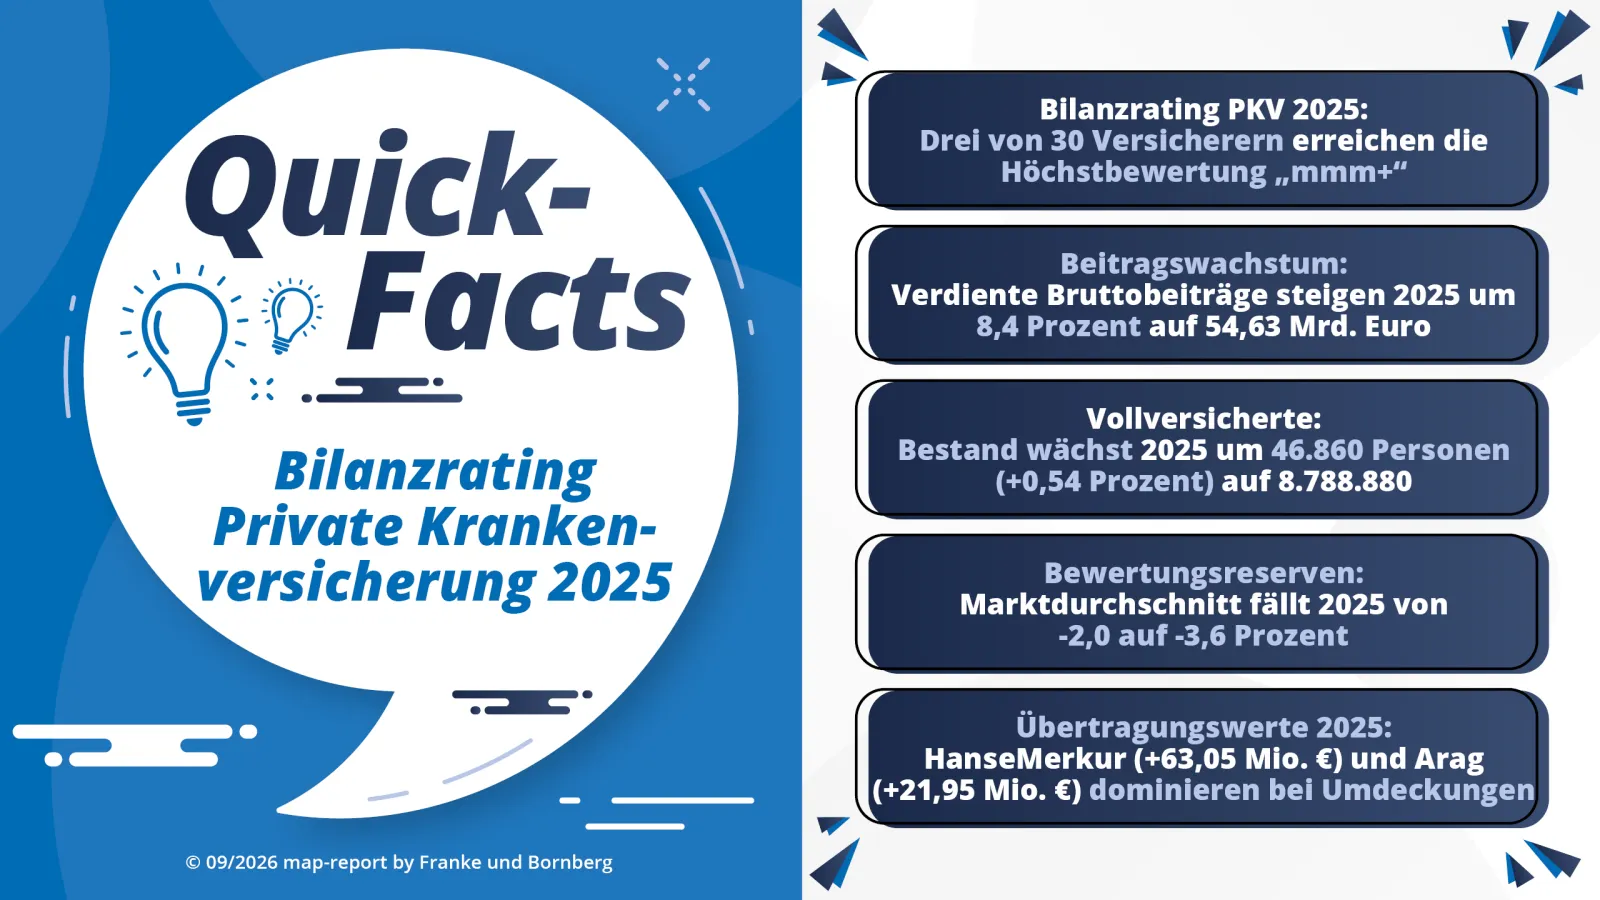
Hannover, 15. September 2026. Im neu justierten Bilanzrating Private Krankenversicherung (PKV) 2025 des map-report erreichen nur drei von 30 bewerteten Versicherern die Höchstnote „mmm+“ für hervorragende Bilanzdaten: die Inter Krankenversicherung AG (259,5 von 300 Punkten, 86,5 Prozent), die Signal Iduna Krankenversicherung a.G. (258,0 Punkte, 86,0 Prozent) und die Allianz Private Krankenversicherungs-AG (255,5 Punkte, 85,2 Prozent). Grundlage ist eine überarbeitete Bewertungsmethodik, in der mehrere Bilanzkennzahlen ausgetauscht und neu gewichtet wurden. Wirtschaftlich zeigt sich die PKV robust. Die verdienten Bruttobeiträge der analysierten Versicherer stiegen 2025 um 8,4 Prozent auf 54,63 Mrd. Euro und die Zahl der Vollversicherten wuchs zum dritten Mal in Folge auf 8.788.880 Personen.
„Ein Rating ist kein starres Gebilde. Märkte verändern sich, Geschäftsmodelle entwickeln sich weiter, und auch die Aussagekraft einzelner Kennzahlen muss regelmäßig hinterfragt werden“, sagt Michael Franke, geschäftsführender Gesellschafter von Franke und Bornberg und Herausgeber des map-report. Vor diesem Hintergrund wurde die Bewertung im Bilanzrating an mehreren Stellen neu ausgerichtet, ohne das Rating grundsätzlich neu zu erfinden:
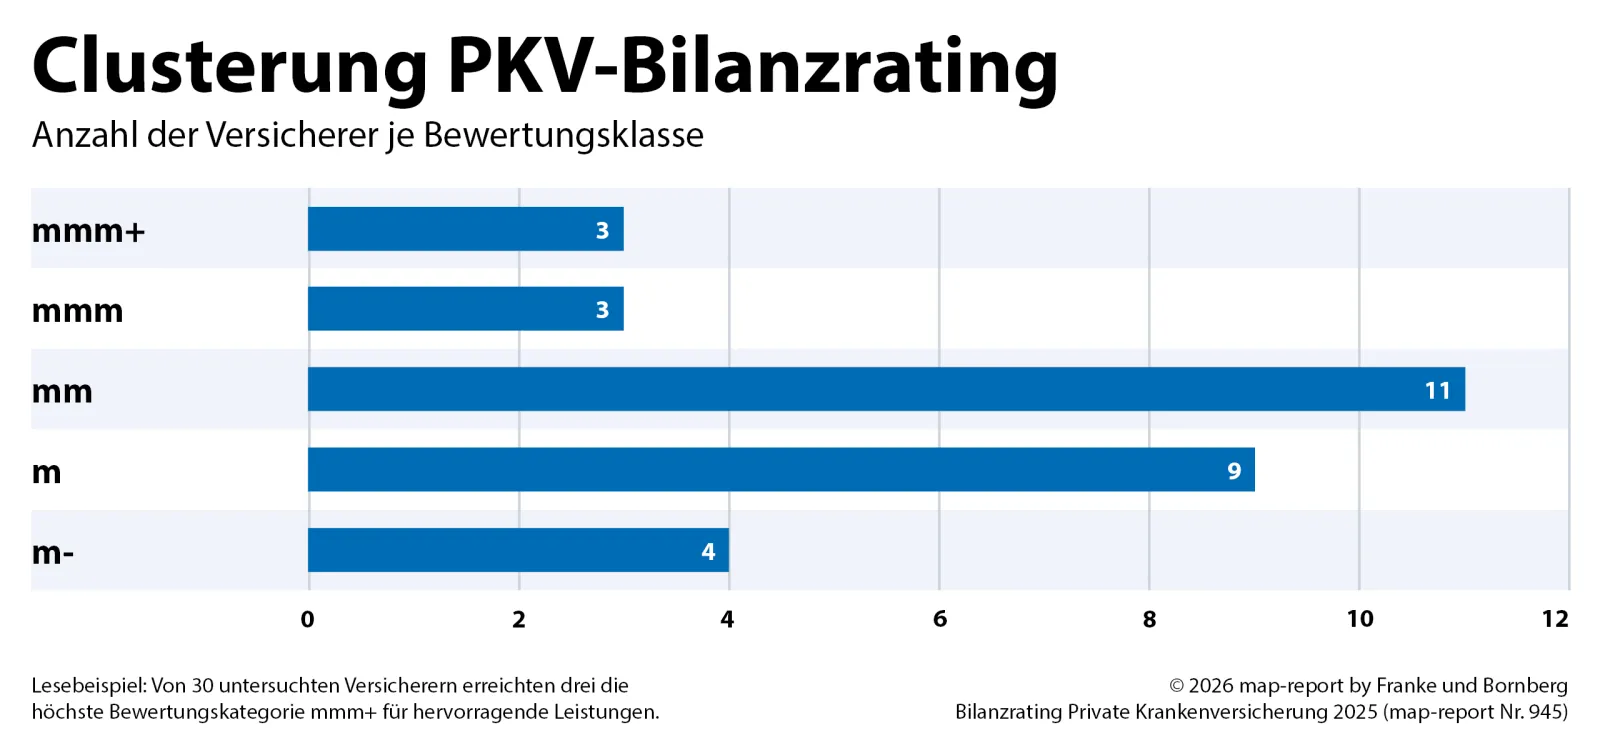
Der map-report vergibt fünf Bewertungsstufen von „mmm+“ (hervorragend) über „mmm“ (sehr gut) und „mm“ (gut) bis „m“ (befriedigend) und „m-“ (ausreichend). Die eingangs genannten Spitzenreiter Inter, Signal Iduna und Allianz bilden die Gruppe mit der Bestnote „mmm+“. In den übrigen Klassen folgen drei Versicherer mit „mmm“, elf mit „mm“, neun mit „m“ und vier mit „m-“. 13 der 30 Versicherer kommen damit nicht über die Bewertung „m“ hinaus. Für die Inter Krankenversicherung AG ist der Sprung an die Spitze besonders bemerkenswert. Im Vorjahr kam die Inter unter der alten Methodik auf 238,0 Punkte (79,3 Prozent) und damit auf die Bewertung „mmm“. Wegen der überarbeiteten Bewertungsmethodik sind die Ergebnisse allerdings nicht eins zu eins mit denen des Vorjahres vergleichbar.
Knapp am Sprung ins Spitzenfeld vorbei schrammt die Universa Krankenversicherung a.G. mit 254,0 Punkten (84,7 Prozent), gerade einmal einen Punkt unter der Schwelle zu „mmm+“. Zusammen mit der LVM Krankenversicherungs-AG (240,5 Punkte, 80,2 Prozent) und der Alte Oldenburger Krankenversicherung AG (238,0 Punkte, 79,3 Prozent) bildet sie die Gruppe der mit „mmm“ für sehr gute Leistungen bewerteten Versicherer. Bei den beiden zuletzt genannten Gesellschaften belasten deutlich gesunkene Bewertungsreserven das Ergebnis. Die LVM weist für 2025 eine Bewertungsreservequote von minus 5,16 Prozent aus, die Alte Oldenburger minus 5,22 Prozent.
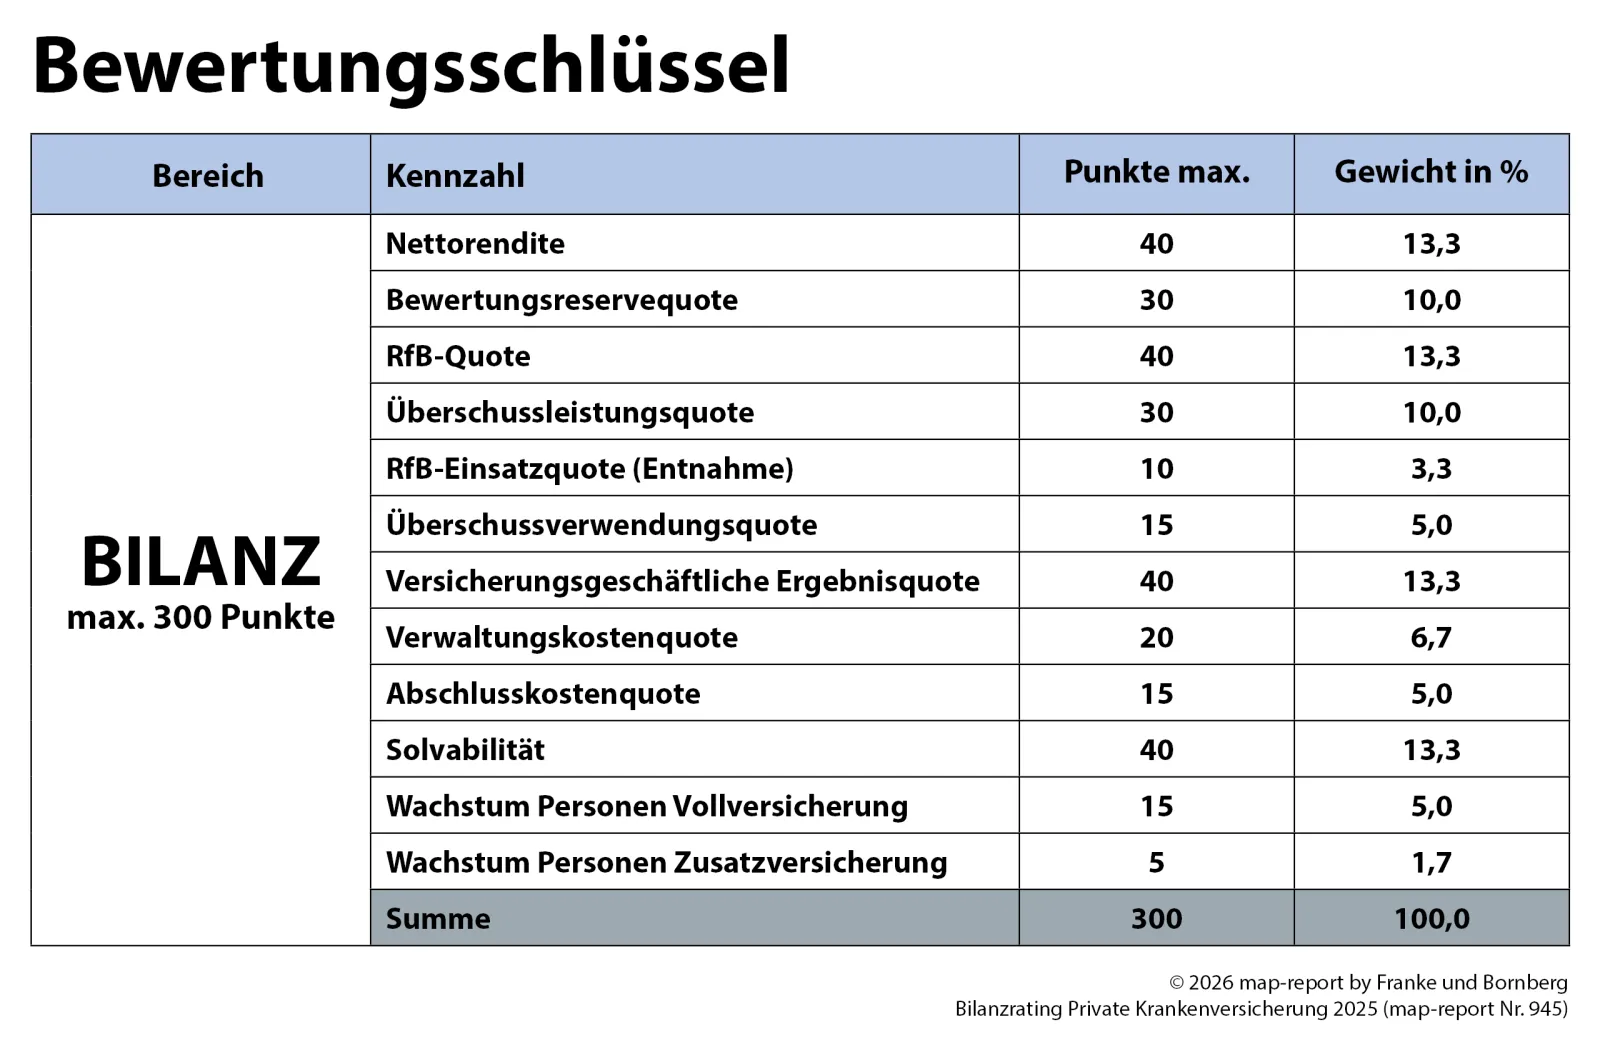
Insgesamt zwölf Bilanzkennzahlen bilden das Gerüst der Bewertung, die in der Summe maximal 300 Punkte erreichen kann. Da private Krankenversicherungsverträge in der Regel über Jahrzehnte laufen, werden die Kennzahlen als Fünfjahresdurchschnitte der Jahre 2021 bis 2025 berechnet. Das glättet kurzfristige Ausschläge, ohne sie vollständig auszublenden.
Die höchste Bewertungsklasse „mmm+“ für hervorragende Bilanzdaten vergibt der map-report ab 85 Prozent der möglichen Punktzahl, ab 75 Prozent folgt „mmm“ für sehr gute, ab 65 Prozent „mm“ für gute und ab 55 Prozent „m“ für befriedigende Leistungen. Für ein Ergebnis unter 55 Prozent gibt es die Bewertung „m-“ für ausreichende Bilanzkennzahlen.
Die verdienten Bruttobeiträge der analysierten Versicherer stiegen 2025 um 8,36 Prozent auf 54,63 Mrd. Euro, nach einem Zuwachs von rund 4,27 Prozent im Vorjahr. Ende 2025 waren nach vorläufigen Zahlen 8.788.880 Personen vollversichert, ein Plus von 46.860 Personen beziehungsweise 0,54 Prozent und damit das dritte Wachstum in Folge. Auch die Zusatzversicherung legte zu. Marktweit stieg die Zahl der Zusatzversicherten, ohne Auslandsreisekranken- und Beihilfeablöseversicherungen, um 2,79 Prozent. 25 Versicherer mit verfügbaren Werten verzeichneten hier ein Plus.
Auf der Kostenseite entspannt sich die Lage leicht. Die Verwaltungskostenquote sank im Marktdurchschnitt von 2,23 auf 2,11 Prozent, die Abschlusskostenquote von 7,21 auf
7,03 Prozent, obwohl die absoluten Aufwendungen in beiden Positionen weiter stiegen. Die Schadenquote sank leicht von 83,40 auf 82,90 Prozent, allerdings nur, weil die Beiträge kräftiger wuchsen als die Leistungsausgaben. Der Druck auf der Leistungsseite bleibt damit hoch. Die versicherungsgeschäftliche Ergebnisquote verbesserte sich von 7,10 auf 7,80 Prozent.
Der RfB-Puffer schmilzt weiter. Die RfB-Quote, die den Bestand an Rückstellung für Beitragsrückerstattung in Prozent der verdienten Bruttobeiträge misst, sank von 30,67 auf
27,53 Prozent, obwohl der erfolgsabhängigen RfB 2025 mit rund 3,77 Mrd. Euro gut zwei Prozent mehr zugeführt wurde als im Vorjahr. Die Überschussverwendungsquote blieb mit 88,23 Prozent nahezu unverändert.
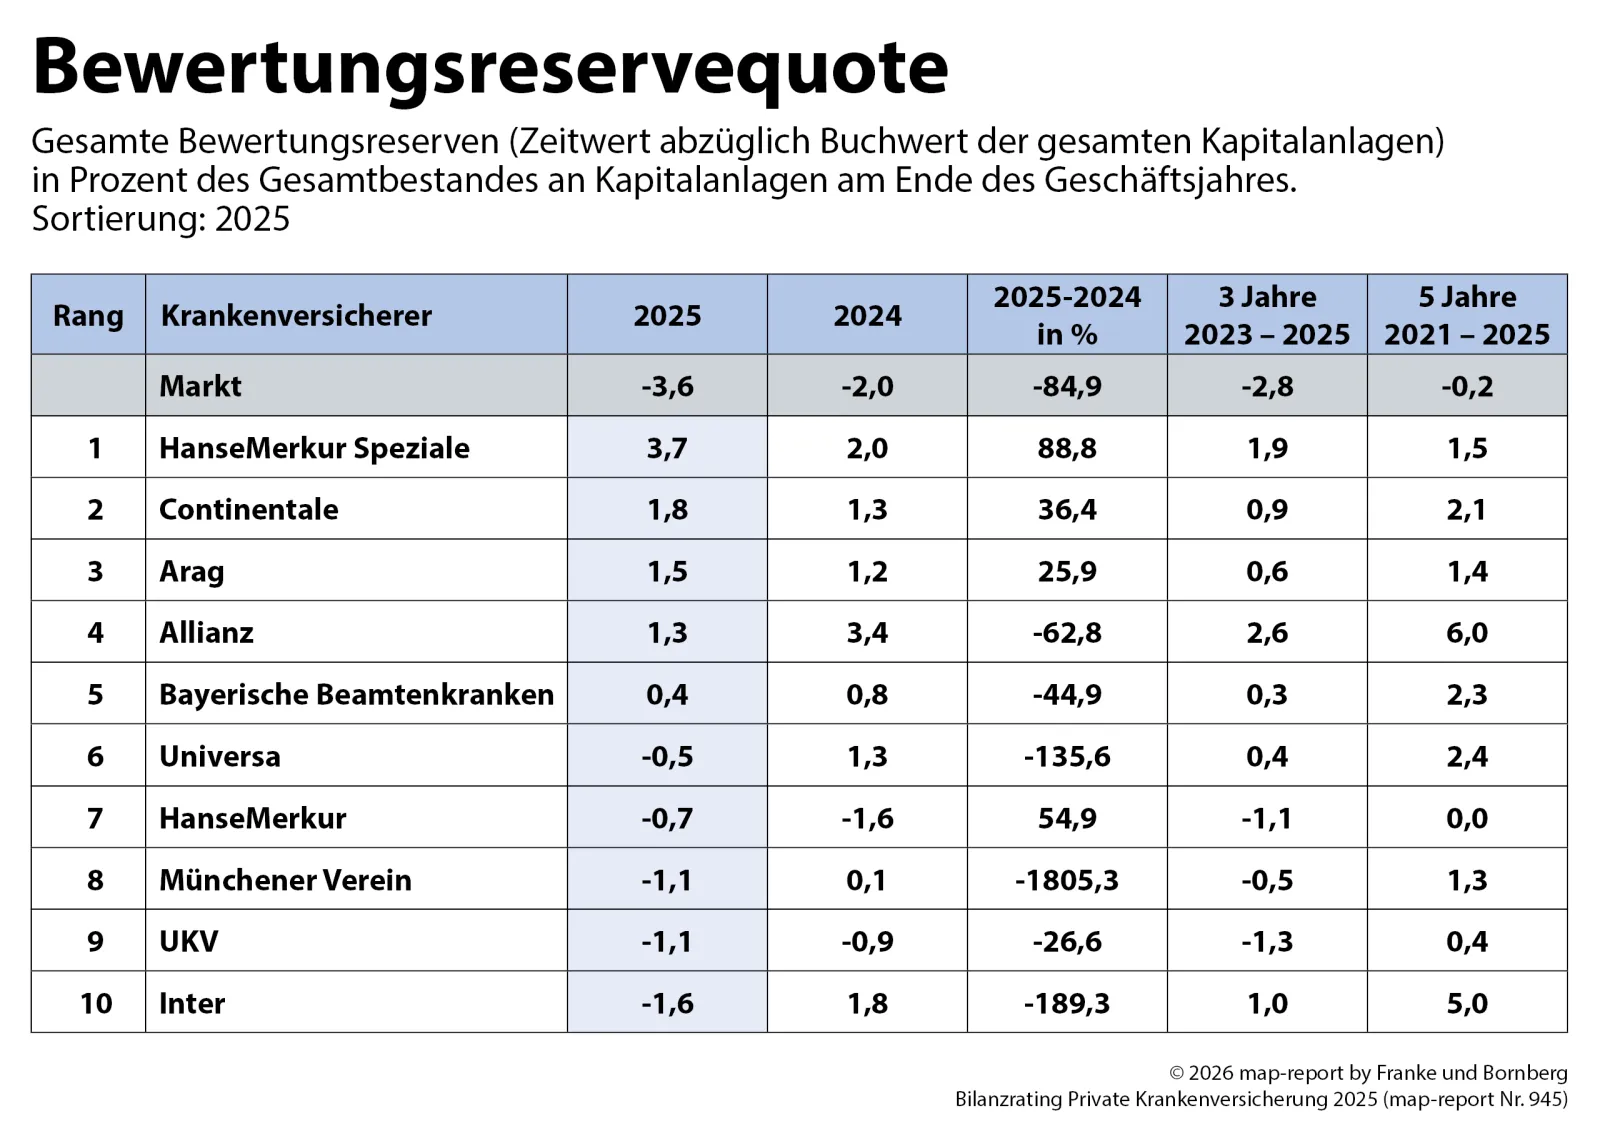
Noch deutlicher zeigt sich die Belastung bei den Bewertungsreserven. Die marktweite Bewertungsreservequote sank von minus 1,96 auf minus 3,62 Prozent. Im für das Rating relevanten Fünfjahresdurchschnitt liegt sie inzwischen bei minus 0,23 Prozent. 20 der 30 gerateten Versicherer erhalten in dieser mit bis zu 30 Punkten gewichteten Kennzahl keine Punkte mehr, in früheren Jahrgängen war das noch ein bedeutender Beitrag zur Gesamtbewertung.
Gegenläufig entwickeln sich die Kapitalerträge. Die Nettorendite stieg im Marktdurchschnitt von 2,70 auf 2,76 Prozent, die laufende Durchschnittsverzinsung von 2,78 auf 3,04 Prozent. Die höchste Nettorendite des Jahres 2025 erzielte die Allianz mit 3,91 Prozent. Im für das Rating maßgeblichen Fünfjahreszeitraum liegt die Inter mit 3,87 Prozent vorn, vor der Allianz mit 3,51 Prozent.
Die Alterungsrückstellungen der Branche wuchsen 2025 um 4,10 Prozent auf 355,97 Mrd. Euro und entsprechen damit rund 92 Prozent der gesamten Kapitalanlagen von 386,83 Mrd. Euro. Die größte Alterungsrückstellung weist weiterhin die Debeka Krankenversicherungsverein a.G. mit 57,22 Mrd. Euro aus, vor der DKV Deutsche Krankenversicherung AG mit 47,99 Mrd. Euro und der Allianz mit 34,19 Mrd. Euro.
Nicht das gesamte Bestandswachstum in der Vollversicherung ist echtes Neugeschäft. Ein Teil davon ist reines Wechselgeschäft zwischen den Versicherern. Seit der Gesundheitsreform 2009 dürfen Versicherte, sofern ihr Vertrag ab dem 1. Januar 2009 abgeschlossen wurde, bei einem Tarif- oder Anbieterwechsel einen gesetzlich definierten Teil ihrer Alterungsrückstellungen mitnehmen, den Übertragungswert.
Für die PKV insgesamt entsteht dabei kein zusätzlicher Kunde, ein bereits Versicherter wechselt lediglich von einem Versicherer zum anderen. 2025 verzeichnete die HanseMerkur mit einem Saldo aus erhaltenen und abgeführten Alterungsrückstellungen von 63,05 Mio. Euro den höchsten Nettozugewinn im Markt, vor der Arag mit 21,95 Mio. Euro. Ein Teil ihres Bestandswachstums stammt damit aus dem Wechsel von Versicherten anderer Versicherer.
Kritisch wird dieses Wechselgeschäft insbesondere dann, wenn vor allem gute Risiken den Versicherer verlassen und weniger attraktive Risiken im Bestand zurückbleiben, mit der möglichen Folge steigender Beiträge für die verbleibenden Versicherten. Für Versicherte ist der Wechsel kein Freifahrtschein. Mitgenommen wird nur der gesetzlich definierte Übertragungswert, und eine neue Gesundheitsprüfung kann den Schutz verschlechtern.
Das Bilanzjahr 2025 zeigt für die PKV ein gemischtes, in der Summe aber robustes Bild. Die Beiträge wachsen kräftig, die Zahl der Vollversicherten steigt zum dritten Mal in Folge und die Kapitalerträge verbessern sich. Gleichzeitig schrumpfen die RfB-Puffer und die Bewertungsreserven rutschen weiter ins Minus. Die Unterschiede zwischen den Versicherern bleiben erheblich, sowohl bei Ertrag und Reserven als auch bei Kosten und Bestandsentwicklung.
„Gerade die Bewertungsreserven zeigen, wie stark das Zinsumfeld auf die Bilanzen wirkt. Die jüngste Zinserhöhung der Europäischen Zentralbank (EZB) um 25 Basispunkte kann den Druck zusätzlich erhöhen. Steigende Marktzinsen drücken die Kurse älterer Anleihen und erschweren damit eine Erholung der Reserven“ meint Reinhard Klages, Leitung Ratings Unternehmenskennzahlen bei Franke und Bornberg.
Für die kommenden Jahre wird entscheidend sein, ob sich das Wachstum der Versichertenzahlen verstetigt und ob die höheren Beitragseinnahmen mit den weiter steigenden Leistungsausgaben Schritt halten können. In der Zusatzversicherung bestehen weiterhin Wachstumschancen, während das Neugeschäft in der Vollversicherung stark von wirtschaftlichen und politischen Rahmenbedingungen abhängt. Ebenso bleibt abzuwarten, wie sich das Zinsumfeld künftig auf Kapitalerträge und Bewertungsreserven auswirkt.
Der Fortschritt birgt oft Schattenseiten. Medizinische Innovationen und neue Technologien verbessern die Versorgung nicht immer, schlagen sich wegen ihrer hohen Preise aber direkt in den Bilanzen nieder. Gemeinsam mit vermeidbaren Eingriffen und überdurchschnittlich teuren Arzneimitteln gehören sie zu den dauerhaften Kostentreibern. Für die Versicherer wächst damit die Herausforderung, die Bezahlbarkeit zu sichern, ohne Abstriche beim Leistungsumfang zu machen. Hinzu kommt das Wechselgeschäft: Kurzfristige Vorteile für Einzelne erschweren die Risikokalkulation im Kollektiv.
Ob die Versicherer diese Kostendynamik ohne Abstriche beim Leistungsumfang bewältigen, wird das Bilanzrating der kommenden Jahre zeigen.
| Rating | Bilanzrating Private Krankenversicherung 2025 (map-report Nr. 945) |
| Analysierte Versicherer | 30 |
| Bewertungskriterien | 12 Bilanzkennzahlen, maximal 300 Punkte, Fünfjahresdurchschnitt 2021 bis 2025 |
| Topnote (mmm+ hervorragend) | 3 Versicherer (10 %) |
| Veröffentlichungsdatum | 15. September 2026 |
| Quelle | Franke und Bornberg GmbH, Hannover, September 2026 |
Reinhard Klages
Telefon +49 (0) 511 367 389 0
map-report@franke-bornberg.de
Ab sofort lieferbarDer map-report 945, „Bilanzrating Private Krankenversicherung 2025“, ist ab sofort im PDF-Format lieferbar. Die Untersuchung verdichtet die relevantesten Bilanzkennzahlen systematisch zu einer Gesamtbewertung.
Abonnenten des map-report wurden bereits bevorzugt beliefert. Interessenten können sich an map-report@franke-bornberg.de wenden oder den map-report direkt online bestellen. Eine kostenlose Basisinformation stellt Franke und Bornberg unter diesem Link bereit. Für Fachjournalisten hält Franke und Bornberg auf Anfrage ein Rezensionsexemplar bereit. Im Rahmen der Berichterstattung dürfen einzelne Tabellen abgebildet werden. Sollten Sie davon Gebrauch machen, führen Sie bitte nicht mehr als acht Gesellschaften auf. Bei Fragen wenden Sie sich gerne an Reinhard Klages (Kontaktaufnahme über: Telefon +49 (0) 511 367 389 0 oder map-report@franke-bornberg.de).
Verwandte Artikel